No invertir todavía
Faltan datos básicos, responsable o definición del problema. La prioridad es ordenar procesos y evidencias.
Inicio / Auditoría digital
Antes de comprar software, rehacer una web, implantar un CRM o aprovechar una ayuda, una pyme necesita saber qué proceso falla, qué datos tiene, qué riesgo asume y cómo medirá el cambio.
Actualizado: 5 de septiembre de 2026
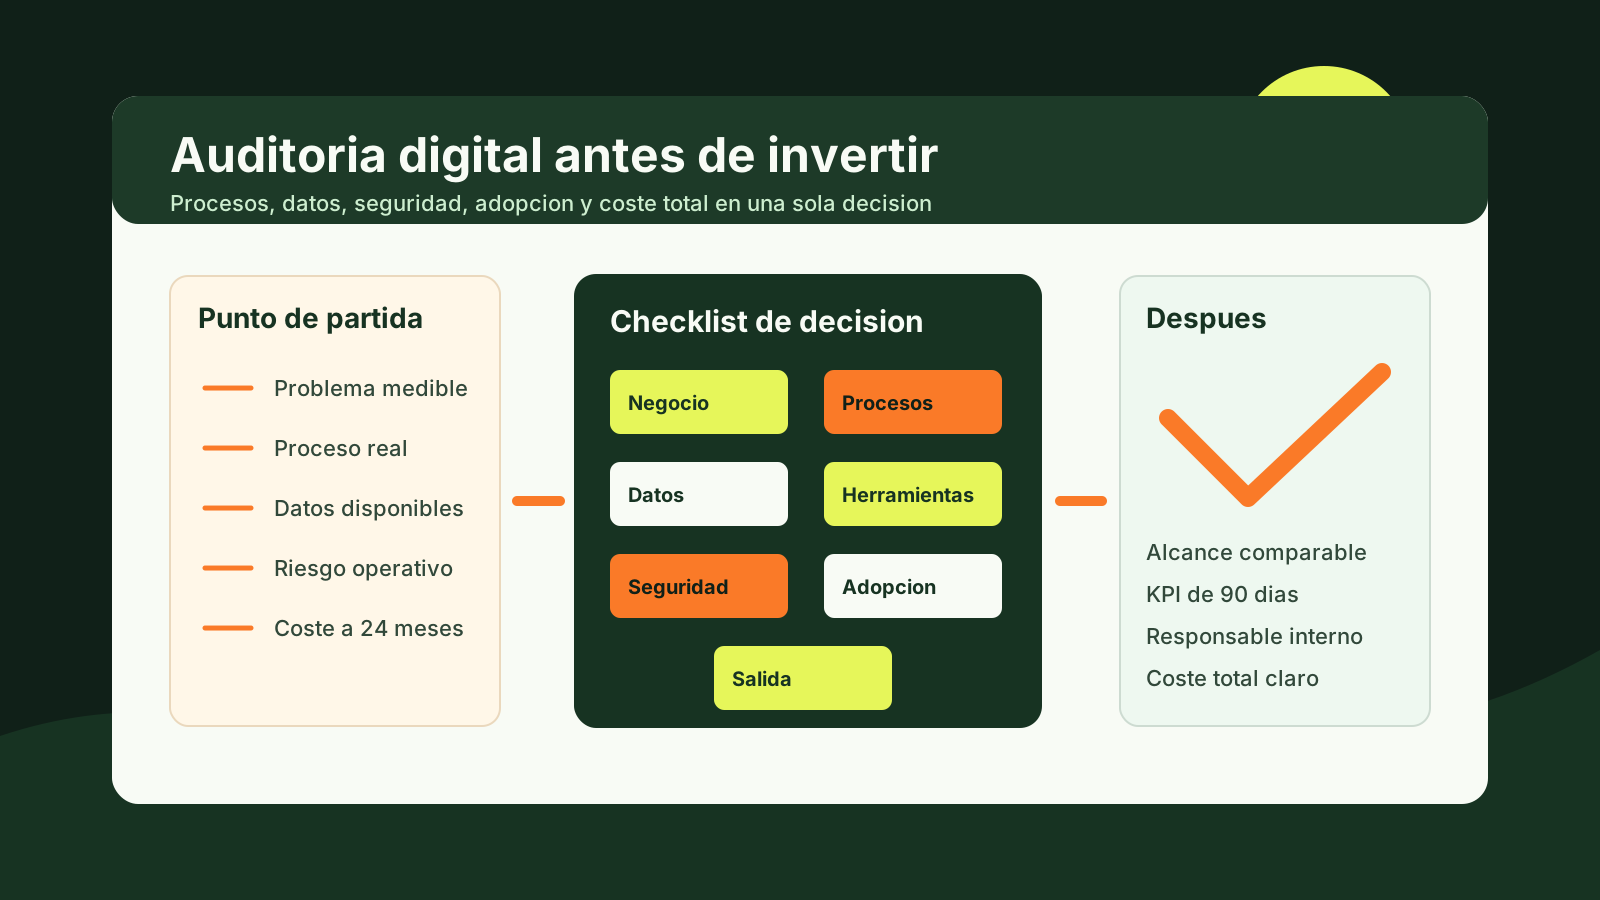
Una auditoría digital para pymes debe revisar siete bloques antes de invertir: objetivo de negocio, proceso actual, datos disponibles, herramientas e integraciones, seguridad, adopción del equipo y coste total. Su función no es producir un informe largo, sino decidir si conviene invertir ahora, empezar por un piloto, pedir presupuestos comparables o corregir primero problemas de base.
El orden importa. Muchas empresas piden una web nueva, un CRM, facturación electrónica, un cuadro de mando o una automatización porque el síntoma es visible. La auditoría pregunta qué ocurre antes y después: quién recibe la información, dónde se pierde, qué dato se duplica, qué persona bloquea el flujo, qué riesgo existe y qué métrica demostrará que la inversión funcionó. Sin esa foto inicial, la tecnología puede convertirse en otra cuota mensual.
El portal One del Gobierno de España resume Kit Digital, Kit Consulting y Oficinas Acelera Pyme como iniciativas de apoyo a la digitalización y recuerda que el Kit Digital incorpora el test de diagnóstico digital dentro del proceso. Ese test puede ser necesario en el marco oficial, pero no sustituye una auditoría de inversión adaptada al negocio.
Las bases reguladoras del Kit Digital publicadas en el BOE situaron la plataforma Acelera Pyme como punto de información, test de diagnóstico y acceso a la tramitación. En cambio, una auditoría privada no concede ayudas, no reserva fondos y no acredita por sí sola ningún requisito administrativo. Sirve para proteger la decisión empresarial: qué mejorar, por qué, con qué alcance y con qué evidencias.
El presupuesto llega después. Una propuesta comercial debe traducir la prioridad detectada en entregables, calendario, responsables, exclusiones, soporte y coste total. Si el proveedor define el problema a partir de lo que vende, la pyme pierde capacidad de comparación. Si la pyme llega con su auditoría, puede pedir la misma respuesta a tres proveedores y detectar rápido qué oferta deja huecos.
La auditoría no necesita medirlo todo con la misma profundidad. Debe cubrir lo suficiente para impedir una compra impulsiva y para convertir la conversación en decisiones. Estos siete bloques sirven como mesa común entre gerencia, operaciones, administración, ventas, tecnología y proveedor externo.
| Bloque | Evidencia que pedir | Riesgo si se omite | Decisión antes de invertir |
|---|---|---|---|
| Objetivo de negocio | Problema prioritario, impacto económico, cliente afectado y métrica actual. | Comprar una herramienta atractiva para un problema que no está definido. | Aceptar solo iniciativas con KPI, responsable y caso de uso concreto. |
| Procesos | Mapa de entradas, tareas, esperas, aprobaciones, errores y salidas. | Digitalizar un proceso roto y hacerlo más rápido, pero igual de confuso. | Rediseñar el flujo mínimo antes de pedir presupuesto tecnológico. |
| Datos | Dónde vive cada dato, duplicados, campos críticos, permisos y calidad. | Implantar CRM, ERP o BI sobre registros incompletos o contradictorios. | Limpiar datos base y nombrar propietario antes de migrar o automatizar. |
| Herramientas e integraciones | Aplicaciones activas, licencias, costes, APIs, exportación y solapes. | Añadir otra cuota mensual sin retirar trabajo manual ni dependencia. | Reutilizar, integrar, sustituir o cancelar con una justificación medible. |
| Seguridad y continuidad | MFA, backups, dispositivos, accesos externos, proveedor crítico y recuperación. | Invertir en captación o eficiencia dejando una parada operativa sin cubrir. | Cerrar mínimos de seguridad antes de escalar datos, usuarios o canales. |
| Equipo y adopción | Usuarios reales, tiempo disponible, formación, resistencia y soporte interno. | Que la solución se entregue, pero no se use en la rutina semanal. | Validar adopción con piloto, formación y criterio de aceptación. |
| Coste total y salida | Implantación, impuestos, mantenimiento, licencias, soporte, exportación y salida. | Elegir por precio inicial y descubrir dependencia o costes ocultos el segundo año. | Comparar coste a 24 meses y condiciones de continuidad antes de firmar. |
Esta revisión conecta con el hub de categorías del Kit Digital, pero evita elegir por catálogo antes de entender el cuello de botella. Si el problema está en pedidos, albaranes, facturas, incidencias o dobles registros, la guía de software de gestión y procesos ayuda a definir integraciones y datos. Si el bloqueo está en informes y decisiones, la guía de Business Intelligence y analítica ordena fuentes, permisos y calidad del dato.
Para no convertir la auditoría en una lista infinita, puntúa cada bloque de 0 a 4: cero significa que no hay evidencia; cuatro, que existe información suficiente para decidir. La suma no decide sola, pero obliga a justificar por qué una inversión se hace ahora y no dentro de tres meses.
Faltan datos básicos, responsable o definición del problema. La prioridad es ordenar procesos y evidencias.
Hay una necesidad real, pero el alcance debe limitarse a un flujo, pocos usuarios y medición de 30 a 60 días.
La pyme puede pedir propuestas si exige entregables, exclusiones, datos, soporte y coste total homogéneos.
El proyecto tiene caso de negocio, datos, usuarios y gobierno suficientes para desplegar por fases.
Una puntuación alta en negocio y baja en datos suele pedir limpieza antes de implantar. Una puntuación alta en herramienta y baja en adopción pide piloto, formación y responsable interno. Una puntuación alta en todo menos en seguridad exige cerrar accesos, copias y continuidad antes de abrir más canales o automatizar procesos críticos.
Una pyme no tiene que entregar contraseñas, certificados digitales ni bases de datos completas para pedir una buena propuesta. Sí debe preparar una carpeta mínima que permita entender el proceso real. Cuanto mejor sea esa carpeta, más fácil será distinguir una implantación útil de una demostración comercial.
La Orden TDF/436/2024 sobre Kit Consulting diferencia el asesoramiento para transformación digital de la compra de soluciones y describe categorías orientadas a estrategia, procesos, datos, ventas digitales, ciberseguridad e inteligencia artificial. Esa separación es útil incluso fuera de la ayuda: primero entender y diseñar, después contratar e implantar.
Imagina una empresa de 18 personas que quiere invertir en campañas porque recibe menos oportunidades. Al revisar el proceso, la auditoría detecta que los contactos llegan por web, teléfono, LinkedIn y recomendaciones, pero no todos entran en el mismo registro. Algunos reciben respuesta en horas y otros después de dos días. Nadie mide propuestas enviadas, motivos de pérdida ni próxima acción.
La solución no empieza necesariamente por más tráfico. El primer proyecto puede ser ordenar el flujo comercial: campos mínimos, fuente de contacto, responsable, etapa, alerta de seguimiento y panel semanal. Después sí tiene sentido revisar web, CRM, automatización o BI. El KPI de 90 días no sería "tener CRM", sino porcentaje de oportunidades con próxima acción, tiempo medio de primera respuesta y tasa de presupuestos enviados.
En otro caso, una pyme administrativa quiere facturación electrónica porque sabe que tendrá obligaciones y posibles ayudas relacionadas. La auditoría revisa pedidos, albaranes, datos fiscales, aprobaciones, contabilidad y archivo. Si cada factura nace de información copiada desde hojas distintas, implantar una herramienta aislada digitaliza el último paso, no el problema completo.
El calendario oficial también importa. Red.es mantiene una página de convocatorias y evolución del Kit Digital donde constan las cinco convocatorias publicadas y sus cierres históricos; a la fecha de esta revisión no se debe tratar una auditoría como solicitud ni como reserva de bono. Preparar la empresa es prudente. Firmar compromisos que dependan de una convocatoria no publicada es otra cosa.
Para orientación pública, la Cámara de España describe la red de Oficinas Acelera Pyme como puntos de apoyo a empresas en su proceso de transformación digital, con información, sensibilización y ayuda para diseñar estrategias de digitalización. Usar esos canales puede complementar una auditoría, pero no reemplaza la revisión interna de datos, costes, adopción y proveedor.
La señal más seria es la urgencia fabricada. Una pyme puede tener urgencias reales, pero una buena decisión digital debe poder explicarse sin presión: qué problema resuelve, qué coste evita, qué mejora mide, quién la usará, qué pasará si no funciona y cómo se recuperan datos o cuentas si cambia el proveedor.
No. El test oficial sirve para evaluar madurez digital cuando el programa lo exige. Una auditoría digital privada revisa procesos, datos, riesgos, costes y prioridades para decidir qué invertir y cómo pedir propuestas.
Antes de pedir presupuestos o firmar una implantación. Si ya hay propuestas sobre la mesa, todavía puede usarse para comparar alcance, detectar huecos y evitar contratar tecnología que no resuelve el cuello de botella.
No siempre. En una pyme suele bastar una auditoría enfocada en el proceso que se quiere mejorar: ventas, operaciones, facturación, soporte, datos, seguridad o colaboración. Lo importante es no revisar una herramienta aislada.
Debe dejar una prioridad principal, una secundaria, el alcance mínimo, datos necesarios, riesgos, responsables, KPI, coste total estimado y preguntas obligatorias para proveedores.
No. Puede mejorar la decisión y la preparación, pero no garantiza ventas, ahorro, aprobación administrativa ni disponibilidad de fondos. Las ayudas deben comprobarse siempre en BOE, Red.es, Acelera Pyme o la sede competente.
Cuéntanos qué proceso te preocupa, cuántas personas tiene tu pyme y qué herramientas usas hoy. Te ayudamos a separar test oficial, prioridad de negocio y alcance comparable antes de pedir propuestas.
Solicitar diagnóstico