Inicio / Blog / Factura electrónica

Factura electrónica para pymes: preparación, procesos y errores frecuentes

La factura electrónica no se prepara comprando una herramienta al final. Primero hay que ordenar clientes, series, permisos, certificados, integraciones, recepción de facturas y responsabilidades internas.

Actualizado: 5 de septiembre de 2026

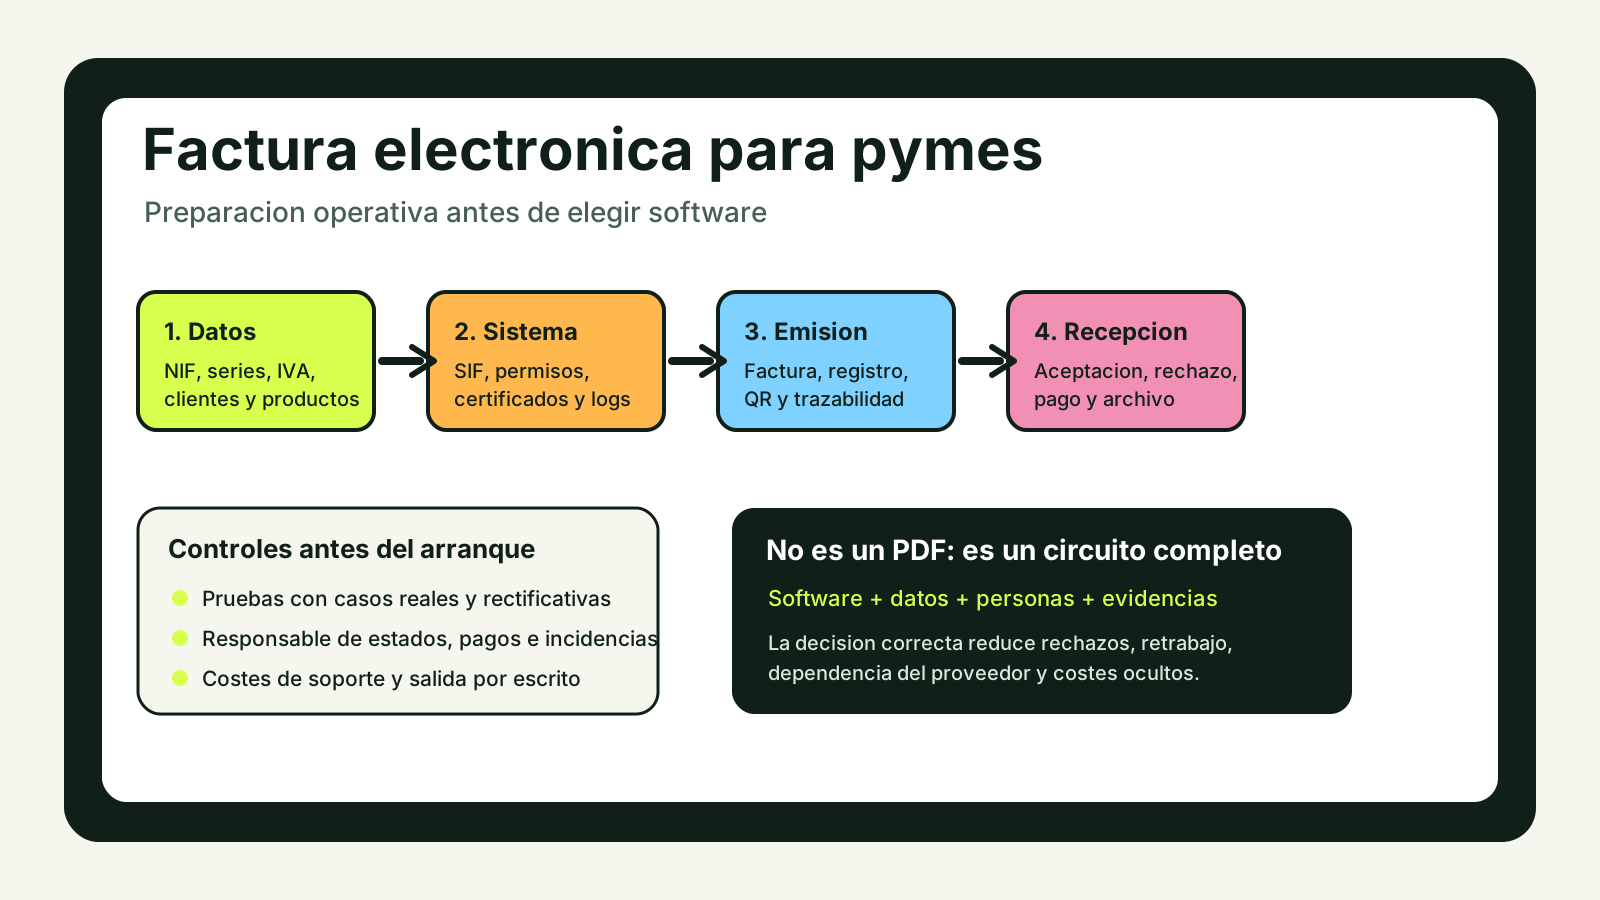
Proceso de preparación de factura electrónica en una pyme: datos, software, emisión, recepción, pagos y archivo
El cambio afecta a emisión, recepción, cobro, pagos, archivo y soporte: no es solo convertir una factura en PDF.

Respuesta directa

Una pyme debe preparar la factura electrónica como un proyecto de proceso: revisar qué operaciones factura, limpiar datos fiscales de clientes y proveedores, decidir quién emite y quién valida, elegir o adaptar software, comprobar certificados y apoderamientos, probar integraciones con contabilidad, documentar rectificativas y conservar registros. Si además trabaja con otras empresas, debe separar dos obligaciones conectadas pero distintas: la factura electrónica B2B y los requisitos de los sistemas de facturación.

El Real Decreto 238/2026 desarrolla el sistema de factura electrónica obligatoria entre empresarios y profesionales. Su aplicación efectiva se cuenta desde la orden ministerial que desarrolle la solución pública: doce meses para empresarios y profesionales con volumen de operaciones superior a 8 millones de euros y veinticuatro meses para el resto. Por otro lado, los Sistemas Informáticos de Facturación y VERI*FACTU de la AEAT tratan la integridad, trazabilidad y conservación de los registros de facturación.

Dos cambios que la pyme no debe mezclar

Bloque Qué regula Impacto práctico
Factura electrónica B2B Emisión, transmisión y recepción de facturas entre empresarios y profesionales. Formato estructurado, plataforma privada o solución pública, estados de factura y pago.
SIF / VERI*FACTU Requisitos de los programas que soportan la emisión de facturas. Registros íntegros, trazables, inalterables, con QR o remisión cuando proceda.
Kit Digital Ayuda pública histórica para soluciones de digitalización, incluida factura electrónica en convocatorias cerradas. Puede orientar una inversión, pero no abre por sí mismo una solicitud nueva.

Inventario inicial: qué factura la empresa

La primera reunión no debería ser con el catálogo de software, sino con administración, ventas y asesoría. Hay que listar tipos de factura, series, abonos, rectificativas, anticipos, suplidos, operaciones intracomunitarias, clientes empresa, clientes consumidor, facturas simplificadas, facturación recurrente, tickets de TPV y facturas emitidas por terceros. Esa fotografía evita elegir una herramienta que funciona en una demo pero no en el negocio.

También conviene medir volumen: facturas al mes, picos estacionales, usuarios que emiten, sedes, almacenes, TPV, ecommerce, CRM, ERP y contabilidad. Una pyme con diez facturas B2B mensuales puede priorizar sencillez y control; una con varias delegaciones necesita permisos, logs, integraciones y soporte más serio. Si el proyecto se financia con una ayuda, cruza esta fase con la guía de software de gestión de procesos y con la comprobación de ayudas disponibles.

Datos maestros: el punto donde nacen muchos errores

La factura electrónica vuelve más visibles los fallos antiguos: NIF incompletos, razones sociales abreviadas, direcciones fiscales sin revisar, emails genéricos, contactos duplicados, series mezcladas y productos con IVA mal parametrizado. Antes de migrar, depura clientes, proveedores, artículos, impuestos, formas de pago, vencimientos, centros de coste y cuentas contables. Si esos datos entran mal, la automatización solo moverá errores más rápido.

El portal oficial Facturae para facturar electrónicamente a otra empresa recuerda que una factura electrónica debe mantener legibilidad, autenticidad de origen e integridad de contenido. Para una pyme esto se traduce en controles sencillos: alta de cliente con validación fiscal, cambios aprobados por una persona responsable, serie de facturación definida, campo de pedido cuando el cliente lo exija y archivo de la factura emitida en el formato enviado.

Software: preguntas antes de contratar

La herramienta debe encajar en el proceso, no obligar a rehacerlo todo sin criterio. Pide una demostración con casos reales: alta de cliente, factura ordinaria, rectificativa, abono, vencimiento, recepción de factura de proveedor, rechazo, pago parcial, exportación contable y recuperación de registros. Si el proveedor no puede mostrarlo con tu casuística, la comparación queda incompleta.

  1. ¿Qué formatos soporta para factura B2B y qué plataforma o solución pública usará?
  2. ¿Cómo genera y conserva registros de facturación conforme al Real Decreto 1007/2023 consolidado?
  3. ¿Quién administra certificados, apoderamientos, usuarios y permisos?
  4. ¿Cómo se resuelven rechazos, facturas aceptadas con errores, rectificativas y caídas de servicio?
  5. ¿Qué costes quedan fuera: migración, soporte, usuarios, conectores, almacenamiento, formación o segundo año?

Evita elegir solo por cuota mensual. Un sistema barato pero aislado puede duplicar trabajo entre ventas, contabilidad y banco. Uno muy completo puede ser excesivo si nadie lo gobierna. El presupuesto debe parecerse a un plan de implantación, con fases, pruebas, formación y salida. La misma lógica sirve al revisar presupuestos digitales para una pyme: alcance, propiedad, soporte y costes recurrentes por escrito.

Recepción y estados: la parte que muchas pymes olvidan

Emitir facturas es solo media implantación. El Real Decreto 238/2026 regula también recepción, estados de factura y comunicación del pago efectivo completo a la solución pública. El texto fija que determinados estados se remitan en un máximo de cuatro días naturales, excluidos sábados, domingos y festivos nacionales. La pyme necesita decidir quién acepta, rechaza, informa pagos y documenta discrepancias.

Este punto suele caer entre administración y compras. Si nadie lo asume, aparecen retrasos, facturas bloqueadas, pagos sin informar o proveedores llamando para saber si el documento fue recibido. Diseña una bandeja de entrada: entrada de factura, validación fiscal, aprobación de responsable, vencimiento, pago, archivo y cierre. Para procesos que dependen de varias personas, conviene revisar también el mapa de responsabilidades de un proyecto digital.

Calendario realista de implantación

Fase Trabajo mínimo Riesgo si se salta
Diagnóstico Inventario de facturas, usuarios, sistemas, clientes, proveedores y excepciones. Comprar una solución que no cubre operaciones reales.
Datos Limpieza de NIF, razón social, direcciones, impuestos, series y vencimientos. Rechazos, rectificativas y trabajo manual desde el primer mes.
Prueba Casos reales en entorno de prueba, permisos, certificados y exportación contable. Descubrir fallos con clientes y proveedores ya esperando.
Arranque Procedimiento de emisión, recepción, estados, soporte y revisión semanal. Dependencia total del proveedor o de una sola persona interna.

Errores frecuentes y cómo evitarlos

El primer error es creer que un PDF enviado por email ya resuelve la factura electrónica B2B. Puede ser legible, pero no necesariamente cumple las exigencias de formato, transmisión e interoperabilidad del nuevo sistema. El segundo es esperar a que la asesoría lo arregle todo: la asesoría puede ayudar, pero la pyme debe ordenar usuarios, clientes, productos, cobros, permisos y flujos de aprobación.

El tercer error es migrar datos sin depurar. El cuarto, no definir quién puede emitir, anular, rectificar o aprobar. El quinto, olvidar los escenarios de incidencia: certificado caducado, cliente con datos fiscales erróneos, conexión fallida, factura rechazada, pago parcial, cambio de proveedor o auditoría. Las FAQ de la AEAT sobre VERI*FACTU, actualizadas a 21 de julio de 2026 insisten en conceptos como registros, huella, trazabilidad, conservación, declaración responsable y procedimientos de facturación; son temas de gobierno interno, no solo de instalación.

Kit Digital: cómo leer la ayuda sin confundirse

En convocatorias anteriores del Kit Digital, Red.es incluyó la categoría "Gestión de la facturación y factura electrónica". La ficha del Segmento II de Red.es publicó para factura electrónica una ayuda de 2.000 euros con tres usuarios, y la ficha del Segmento III recoge 1.000 euros con un usuario para gestión de la facturación y factura electrónica. Son datos útiles para entender el alcance histórico de la solución, no una prueba de que hoy exista una convocatoria nueva abierta.

Si aparece una oportunidad de financiación, el orden correcto es: comprobar convocatoria y plazo, confirmar segmento, revisar categoría financiable, pedir alcance por escrito, separar costes no cubiertos y conservar evidencias de implantación. Cuando no haya solicitud abierta, la inversión puede seguir teniendo sentido por cumplimiento, reducción de errores y control de cobros, pero ya no debe venderse como bono seguro.

Checklist de decisión para la gerencia

  • Tenemos inventario de tipos de factura, series, usuarios, sedes, TPV, ecommerce y excepciones.
  • Hemos limpiado datos fiscales de clientes, proveedores, productos, impuestos y vencimientos.
  • Sabemos quién emite, valida, rectifica, rechaza, informa pagos y responde incidencias.
  • El software muestra cómo trabaja con factura B2B, SIF/VERI*FACTU, certificados y exportación contable.
  • El presupuesto separa licencia, migración, conectores, formación, soporte, almacenamiento y renovación.
  • La ayuda pública, si existe, está verificada en sede oficial y no se confunde con una promesa comercial.

Preguntas frecuentes

¿Factura electrónica y VERI*FACTU son lo mismo?

No. La factura electrónica B2B regula cómo se emiten, transmiten y reciben facturas entre empresarios y profesionales. VERI*FACTU se refiere a los requisitos que deben cumplir los sistemas informáticos de facturación.

¿Cuándo debe prepararse una pyme?

La preparación debe empezar antes de elegir software: inventario de facturas, series, clientes, permisos, certificados, integraciones, conservación y pruebas. Los plazos aplicables deben verificarse en BOE y AEAT porque dependen de normas y órdenes vigentes.

¿El Kit Digital cubre una solución de factura electrónica?

En convocatorias anteriores existió la categoría de gestión de la facturación y factura electrónica, con importes por segmento publicados por Red.es. Eso no equivale a que haya una solicitud nueva abierta hoy.

¿Puede una pyme seguir usando hojas de cálculo para facturar?

Como control interno auxiliar puede tener hojas, pero no debería depender de ellas como sistema de emisión si no garantizan registros, trazabilidad, conservación, integridad y adaptación normativa.

Preparar mi diagnóstico Ver software de gestión